La revisión también identificó 280 desembolsos por publicidad, por un total de RD$95,276,829, cuyos anexos no contenían pruebas de recepción satisfactoria de los servicios, según la Cámara de Cuentas. Esa ausencia impedía verificar qué se difundió, durante cuánto tiempo, por cuáles canales y mediante qué mecanismo la CDEEE comprobó el cumplimiento antes de autorizar los pagos.
Por Julián P. Herrera-29/09/2026 -Tomado de Acento
La auditoría practicada a la Corporación Dominicana de Empresas Eléctricas Estatales (CDEEE) reveló que operaciones relacionadas con la compra de energía, combustible y servicios publicitarios fueron registradas sin documentos suficientes para comprobar su origen, autorización y cumplimiento.
La Cámara de Cuentas encontró facturas ausentes o ilegibles, comprobantes incompletos y pagos sin constancia de recepción. Estas deficiencias impidieron reconstruir la ruta del gasto y confirmar que los bienes y servicios contratados se recibieron en las condiciones acordadas.
El informe final examinó los estados financieros de la CDEEE correspondientes al período 2016-2018. Los auditores observaron operaciones por RD$1,056,653,732 sin respaldo documental suficiente: RD$961,376,903 en registros de energía y combustible y RD$95,276,829 en pagos de publicidad sin constancia de recepción.
Las operaciones examinadas formaban parte de un programa destinado a fortalecer la sostenibilidad financiera de la CDEEE, Edesur Dominicana, S. A., Edenorte Dominicana, S. A. y Edeeste. La iniciativa buscaba reducir las pérdidas de energía, aumentar la recaudación en los circuitos rehabilitados y ampliar el suministro eléctrico. El programa fue financiado por el Banco Internacional de Reconstrucción y Fomento (BIRF).
Según la Cámara de Cuentas, el principal hallazgo se concentró en las cuentas de energía y combustible. Los auditores revisaron transacciones por RD$961,376,903 y encontraron expedientes con facturas ausentes o ilegibles, comprobantes sin número fiscal, registros sin constancia de recepción y documentos que no coincidían con los asientos contables. Esas carencias impidieron verificar que cada operación cumpliera los controles exigidos para el uso de fondos públicos.
Una provisión por compra de energía en San Pedro de Macorís ascendió a RD$746,328,694 y estaba respaldada por una factura ilegible, de acuerdo con el informe. A esa partida se sumaron RD$123,188,885 por energía adquirida en el mercado spot, con facturas sin número de comprobante fiscal, y un ajuste de RD$87,015,724 cuyos soportes no concordaban con el asiento contable revisado.
Las anomalías iban más allá de simples fallas de archivo. El Decreto 526-09 y los procedimientos internos de la CDEEE exigían respaldar las transacciones con facturas, solicitudes, cotizaciones, órdenes de compra, constancias de recepción y asientos contables. Sin esos documentos, la entidad no podía reconstruir la trazabilidad del gasto ni demostrar que había recibido los bienes o servicios en las condiciones pactadas, según señaló el órgano fiscalizador.
Leer también: La CDEEE desapareció, pero dejó pérdidas por RD$106,986 millones, deudas por RD$92,704 millones y un laberinto de cuentas sin aclarar
Publicidad pagada sin constancia de recepción
La revisión también identificó 280 desembolsos por publicidad, por un total de RD$95,276,829, cuyos anexos no contenían pruebas de recepción satisfactoria de los servicios, según la Cámara de Cuentas. Esa ausencia impedía verificar qué se difundió, durante cuánto tiempo, por cuáles canales y mediante qué mecanismo la CDEEE comprobó el cumplimiento antes de autorizar los pagos.
El anexo 8 distribuye los 280 desembolsos observados en tres años. En 2016 se registraron 57 pagos por RD$18,339,936; en 2017, otros 63 por RD$17,674,663; y en 2018, 160 operaciones por RD$59,262,230. La suma de esos valores coincide con el total general de RD$95,276,829 señalado por la Cámara de Cuentas.
Los datos muestran un cambio marcado en el último año auditado. El monto observado disminuyó RD$665,273 entre 2016 y 2017, pero en 2018 aumentó RD$41,587,567 respecto del año anterior. Ese último período concentró 160 de los 280 pagos, equivalentes al 57,1 %, y el 62,2 % de los recursos publicitarios incluidos en el hallazgo, según el informe de la Cámara de Cuentas.
La concentración de 2018 resulta aún más significativa al compararla con los dos años anteriores: los RD$59,262,230 de ese período superaron en RD$23,247,631 la suma de 2016 y 2017, que alcanzó RD$36,014,599. El volumen creciente de pagos amplificó el problema de trazabilidad, porque los expedientes examinados no contenían constancias suficientes para demostrar la recepción de los servicios antes de cada desembolso.
Explicaciones que no cerraron las observaciones
images-66En su respuesta incorporada al informe, el exadministrador Jerges Rubén Jiménez Bichara sostuvo que las áreas responsables validaban los pagos de energía y que la Dirección de Auditoría Interna los revisaba antes de su archivo. Sobre la publicidad, afirmó que una unidad de Comunicaciones monitoreaba los servicios contratados. La Cámara de Cuentas, sin embargo, mantuvo ambos hallazgos porque la documentación aportada no subsanó las faltas señaladas.
La discrepancia entre las explicaciones de los antiguos funcionarios y la documentación disponible quedó reflejada en la revisión de los registros. El anexo 7 permite seguir esa ruta y observar cómo las deficiencias se repitieron en operaciones de distinta naturaleza y cuantía.
El anexo 7 reconstruye siete operaciones sin soporte completo
El anexo 7 reúne siete registros contables vinculados a operaciones del período 2016-2018, aunque uno de ellos fue incorporado al sistema en agosto de 2019. En conjunto, los expedientes sumaron RD$961,376,903 y abarcaron energía comprada, adquisiciones en el mercado spot, provisiones asociadas a contratos de generación y compras de gasoil para la planta de Río San Juan.
La mayor partida correspondió, según el informe de auditoría, a una provisión de RD$746,328,694 por energía de San Pedro de Macorís, registrada con una factura calificada como ilegible. Otro asiento, por RD$123,188,885, documentó una compra de energía a la Empresa Generadora de Electricidad Haina para el mercado spot, pero las facturas presentadas no tenían número de comprobante fiscal.
Otro registro correspondió a un ajuste de RD$87,015,724 por una provisión de contratos onerosos vinculados con CESPM, Larimar I, DPP y Monte Plata. El documento tenía fecha del 31 de diciembre de 2017, pero la entrada al sistema se produjo el 12 de agosto de 2019. La Cámara de Cuentas determinó que los soportes no concordaban con el asiento de diario, lo que impedía reconstruir con precisión el origen y la justificación del registro.
De acuerdo con el anexo 7, los cuatro movimientos restantes correspondían a gasoil regular adquirido para la planta de Río San Juan. Dos compras registradas el 11 de enero de 2017, por RD$1,411,080 y RD$940,720, no tenían fact. Otras dos, contabilizadas el 1 de febrero del mismo año a nombre de V Energy, S. A., por RD$1,495,080 y RD$996,720, carecían de la hoja de entrada de servicios que debía confirmar la recepción del pedido.
Las tres partidas de mayor cuantía concentraron más del 99 % del monto observado, según el informe. Sin embargo, las fallas también alcanzaron compras ordinarias de combustible. El patrón incluyó facturas ilegibles o ausentes, comprobantes fiscales incompletos, falta de constancias de recepción y soportes que no coincidían con la contabilidad.
Una advertencia interna que llegó antes del informe final
En la comunicación del 19 de junio de 2020, la entonces directora de Servicios Financieros, Rossana Montilla, explicó que la solicitud de pago tramitada por el área encargada del monitoreo era utilizada como constancia de la publicidad recibida. Admitió, sin embargo, que solo en algunos casos se incorporaba al final del contrato el documento que certificaba la prestación y anunció que los expedientes incompletos serían devueltos hasta reunir todos los soportes.
La respuesta evidencia que el control no se aplicaba de manera uniforme. Si la certificación del servicio solo se incorporaba en algunos expedientes, la autorización del gasto no quedaba respaldada con la misma evidencia en todos los contratos. El anuncio de devolver los trámites incompletos confirmó que la Dirección de Servicios Financieros consideraba necesario reforzar el procedimiento.
Jerges Rubén Jiménez Bichara agregó que él y su equipo ya habían salido de la CDEEE cuando se solicitaron informaciones para la auditoría y que los estados financieros y los archivos institucionales quedaron en manos de las nuevas autoridades. La explicación aportó contexto sobre la custodia posterior de los expedientes, pero no modificó la conclusión de los auditores. Según estableció el órgano fiscalizador, las evidencias entregadas no demostraron la recepción de los servicios.
El control queda en manos del Ministerio de Energía y Minas
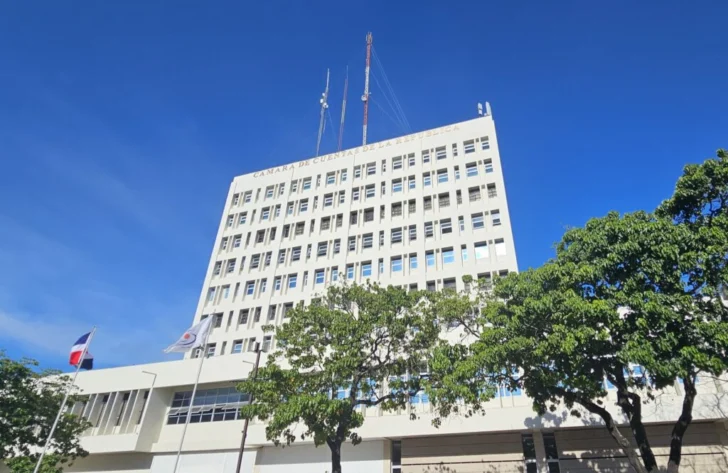
IMG-20250922-WA0001-728x485La Cámara de Cuentas recomendó al ministro de Energía y Minas garantizar que la Dirección de Servicios Financieros complete los soportes de los registros de costos. Para la publicidad, pidió que cada desembolso incluya la constancia de recepción conforme a las condiciones contratadas antes de que el expediente sea considerado regular.
Con esas recomendaciones, la auditoría trasladó las lecciones derivadas del examen de operaciones pasadas al control de las operaciones presentes. No basta con afirmar que un pago fue revisado internamente: la administración debe conservar pruebas legibles, completas y localizables. Solo así pueden reconstruirse las operaciones, reducirse la dependencia de explicaciones tardías y establecerse, cuando corresponda, el alcance de las responsabilidades.
Dos hallazgos con rutas jurídicas distintas
En energía y combustible, la falta de soportes fue vinculada con las obligaciones de archivo previstas en la Ley General de Archivos de la Nación y con disposiciones del Código Tributario. En publicidad, los auditores relacionaron la ausencia de pruebas sobre los servicios contratados con normas del Código Penal Dominicano aplicables al manejo de recursos públicos.
El informe recuerda que, conforme al artículo 169 de la Constitución, corresponde al Ministerio Público dirigir la investigación penal y ejercer la acción pública. La Cámara de Cuentas señaló posibles responsabilidades administrativas al amparo de los artículos 47 y 54 de la Ley 10-04, y advirtió indicios que podrían ser examinados bajo el artículo 49 de esa norma y los artículos 123 y 124 del Código Penal Dominicano. Esas referencias no equivalen a una condena ni sustituyen la investigación del Ministerio Público o la decisión de los tribunales.
El expediente deja una advertencia más amplia sobre la gestión pública: los controles escritos pierden eficacia cuando no se reflejan en los archivos. La transparencia exige algo más que aprobar una operación. También obliga a dejar constancia de quién autorizó el gasto, qué bien o servicio fue recibido y cuáles documentos justificaron el pago. Sin esa trazabilidad, la rendición de cuentas queda incompleta.
Julián P. Herrera
Periodista
Periodista. Reportero de Acento.com.do


 La revisión también identificó 280 desembolsos por publicidad, por un total de RD$95,276,829, cuyos anexos no contenían pruebas de recepción satisfactoria de los servicios, según la Cámara de Cuentas. Esa ausencia impedía verificar qué se difundió, durante cuánto tiempo, por cuáles canales y mediante qué mecanismo la CDEEE comprobó el cumplimiento antes de autorizar los pagos.
Deja una respuesta